2017年工业自动化控制系统发展现状及市场前景趋势分析

一、引言
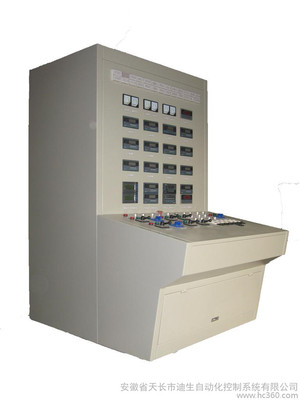
工业自动化控制系统是现代工业生产的核心支撑,广泛应用于制造业、能源、化工、冶金、交通等领域。2017年,随着智能制造、工业互联网和物联网技术的快速推进,全球工业自动化控制系统市场呈现出稳健增长态势,技术架构持续演进,竞争格局深度调整。
二、2017年工业自动化控制系统发展现状
1. 市场规模与增长
2017年,全球工业自动化控制系统市场规模约为1900亿美元,同比增长约5.6%。其中,亚太地区尤其是中国、印度和东南亚国家成为增长的主要引擎。中国市场规模突破6000亿元人民币,同比增长超过8%,占全球比重约25%。
2. 技术架构特征
2017年工业自动化控制系统呈现以下技术特征:
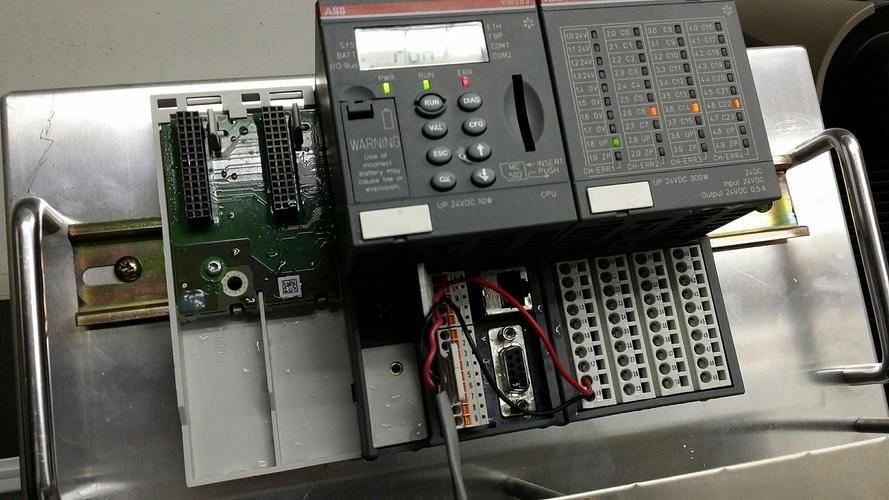
- DCS与PLC深度融合:集散控制系统(DCS)与可编程逻辑控制器(PLC)的边界逐渐模糊,混合控制系统成为主流;
- 工业以太网普及:PROFINET、EtherCAT、EtherNet/IP等实时工业以太网协议在工厂现场层加速部署,逐步取代传统现场总线;
- 边缘计算初步应用:部分高端控制器开始集成边缘计算功能,实现数据就地处理与实时决策;
- SCADA系统升级:监控与数据采集系统向云端迁移,支持远程运维和大数据分析。
3. 行业应用分布
2017年工业自动化控制系统主要应用于以下领域:
| 应用领域 | 市场份额 | 典型需求 |
|---------|---------|----------|
| 流程工业 | 42% | DCS、安全仪表系统 |
| 离散制造 | 35% | PLC、运动控制、机器人控制 |
| 电力能源 | 13% | SCADA、远程终端单元 |
| 基础设施 | 10% | 楼宇自动化、交通控制 |
4. 竞争格局
全球市场仍由西门子、罗克韦尔自动化、施耐德电气、ABB、三菱电机、欧姆龙等国际巨头主导,合计占据约65%的市场份额。中国本土企业如汇川技术、和利时、中控技术、宝信软件等在中低端市场和部分细分行业形成有效替代,整体市场份额提升至约22%。
三、2017年市场前景与趋势分析
1. 智能制造驱动需求升级
《中国制造2025》战略的深入实施,推动制造业向数字化、网络化、智能化转型。工业自动化控制系统作为智能工厂的神经中枢,需求从单一设备控制向整体解决方案转变,系统集成能力和软件服务能力成为竞争关键。
2. 工业互联网平台崛起
2017年,GE Predix、西门子MindSphere、PTC ThingWorx等工业互联网平台加速商用,自动化控制系统不再是信息孤岛,而是成为平台的数据源和执行终端。边缘控制器与云平台协同架构初步形成。
3. 信息安全需求迫切
随着自动化系统与IT网络融合,震网病毒、WannaCry等安全事件引发行业高度警惕。2017年,IEC 62443标准加速落地,工业防火墙、入侵检测系统、安全 PLC 等产品需求快速增长。
4. 新兴应用领域拓展
除传统工业领域外,工业自动化控制系统加速向新能源(光伏、风电、储能)、新能源汽车制造、生物医药、智慧水务等新兴领域渗透,带来增量市场空间。
5. 国产替代进程加速
在国家政策支持和市场需求牵引下,国产DCS、PLC、伺服系统等产品性能快速提升,在化工、电力、市政等领域实现规模化应用。预计未来五年国产化率将以年均3-5个百分点的速度提升。
四、面临的挑战
- 核心技术受制于人:高端PLC、精密运动控制芯片、实时操作系统等仍依赖进口;
- 标准体系不统一:不同厂商协议兼容性差,增加系统集成成本;
- 人才结构性短缺:既懂自动化又懂IT的复合型人才严重不足;
- 投资回报周期长:中小企业自动化改造意愿受成本约束。
五、结论与展望
2017年是工业自动化控制系统承上启下的关键一年。传统DCS/PLC市场保持稳定增长,工业互联网、边缘计算、信息安全等新要素加速融入,推动系统架构向开放化、智能化、服务化方向演进。随着5G、人工智能、数字孪生等技术的成熟,工业自动化控制系统将从封闭的控制系统演变为开放的数字生态,成为智能制造的坚实底座。对中国企业而言,抓住国产替代和智能化升级的双重机遇,是赢得未来市场竞争的关键。
最新产品